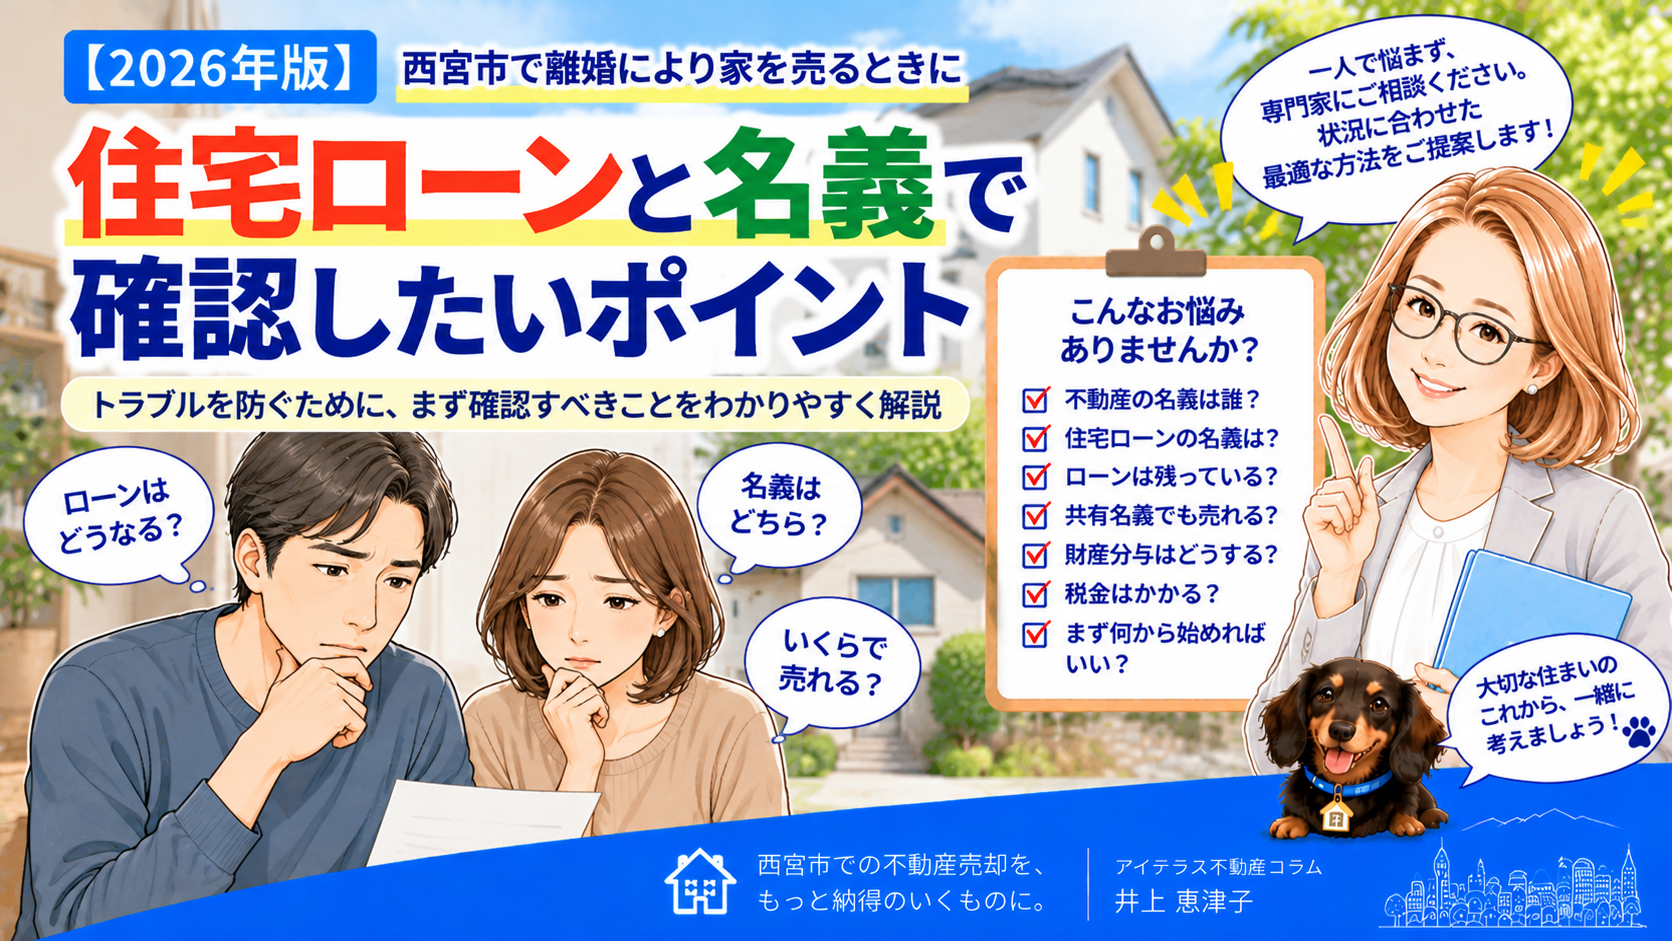
結論からいうと、離婚をきっかけに家を売却するときは、最初に「不動産の名義」「住宅ローンの名義」「住宅ローン残高」「現在の売却価格」の4つを確認することが大切です。
「夫名義の家だから妻には関係ない」「住宅ローンを払っている人が家の所有者」とは限りません。
不動産の所有者と住宅ローンの債務者は別々に確認する必要があります。
離婚で家を売る前に確認したいこと
① 土地・建物は誰の名義?
② 持分はどうなっている?
③ 住宅ローンの債務者は誰?
④ 連帯債務・連帯保証はある?
⑤ 住宅ローンはいくら残っている?
⑥ 家はいくらで売れそう?
⑦ 売却後のお金をどうする?
今回は、西宮市で離婚をきっかけに自宅の売却を検討している方へ、住宅ローンと不動産名義を中心に確認したいポイントをわかりやすく解説します。
まず「不動産の名義」を確認する
最初に確認したいのは、土地と建物の所有者です。
確認するときは、登記事項証明書などで現在の登記名義を確認します。
夫だけの単独名義、妻だけの単独名義、夫婦の共有名義など、家庭によって所有形態は異なります。
例えば
夫100%の単独名義
妻100%の単独名義
夫2分の1・妻2分の1
夫3分の2・妻3分の1
共有名義の場合は、それぞれの持分についても確認しましょう。
共有名義の家を売る場合は夫婦双方の確認が必要
夫婦共有名義の不動産全体を売却する場合、一方だけの判断で相手の持分まで売却することはできません。
そのため、離婚の話し合いと並行して、家を売るのか、どちらかが所有し続けるのかについて整理する必要があります。
「離婚するから、とりあえず査定価格だけ知りたい」という段階であれば、まず価格を確認してから話し合う方法もあります。
不動産名義と住宅ローン名義は別に確認する
離婚時によく混同されるのが、不動産の所有名義と住宅ローンの名義です。
「家の名義が夫だから住宅ローンも夫だけ」とは限りません。
住宅ローンについては、金融機関との契約書などを確認し、誰が債務者なのか、連帯債務者や連帯保証人がいるのかを確認しましょう。
住宅ローンで確認すること
□ 主債務者は誰?
□ 連帯債務者はいる?
□ 連帯保証人はいる?
□ ペアローンになっていない?
□ 現在のローン残高はいくら?
□ 抵当権はどのように設定されている?
住宅ローンが残っていても家は売れる?
住宅ローンが残っているからといって、家を売却できないわけではありません。
一般的には、売却代金などで住宅ローンを完済し、金融機関の抵当権を抹消して買主へ引き渡します。
そのため、売却を考え始めたら「住宅ローン残高」と「現在の家の売却価格」を比較することが重要です。
売却価格が住宅ローン残高を上回る場合
例えば、住宅ローン残高が2,000万円で、家が3,000万円で売却できたとします。
この場合、売却代金から住宅ローンや仲介手数料などの売却費用を支払い、残った金額について夫婦間でどのように扱うのかを検討します。
考え方のイメージ
売却価格
- 住宅ローン残高
- 仲介手数料などの売却費用
= 売却後に残る金額の目安
実際の財産分与については、夫婦の財産状況などによって異なるため、必要に応じて弁護士などの専門家へ相談しましょう。
売却価格より住宅ローンの方が多い場合
反対に、住宅ローン残高が3,000万円あるのに、売却価格が2,500万円程度というケースもあります。
この状態は一般に「オーバーローン」と呼ばれます。
通常の売却で抵当権を抹消して引き渡すには、不足する住宅ローンを自己資金などで返済できるか確認する必要があります。
査定価格だけで判断せず、住宅ローン残高と売却に必要な費用まで含めて確認しましょう。
離婚後も住宅ローンの名義をそのままにするときは注意
例えば、離婚後は妻と子どもが家に住み続け、夫が住宅ローンを支払い続けるという話し合いになることがあります。
しかし、夫婦間で「今後は妻が払う」「夫はローンから外れる」と決めただけで、金融機関との住宅ローン契約が自動的に変更されるわけではありません。
債務者や連帯保証人などを変更したい場合は、金融機関への相談が必要です。
離婚後の返済方法について決める前に、金融機関へ確認しておきましょう。
どちらか一方が家を取得する場合も注意
家を売却せず、離婚後に夫または妻のどちらかが住み続ける方法もあります。
その場合は、不動産の所有権をどうするのか、住宅ローンをどうするのかをそれぞれ整理する必要があります。
財産分与によって不動産の所有権を移転する場合には、所有権移転登記が必要になることがあります。
また、不動産を財産分与した側に譲渡所得の課税が生じることがあるため、税金についても確認が必要です。
財産分与だから税金は関係ない、とは限らない
離婚による財産分与で財産を受け取った場合、通常は贈与税がかからないとされています。
ただし、不動産そのものを財産分与した場合には、分与した人に譲渡所得の課税が生じる場合があります。
不動産を売却して現金を分ける場合と、不動産そのものを一方へ財産分与する場合では税務上の扱いが異なることがあるため、金額が大きい場合は税理士などへ確認しましょう。
離婚前に売る?離婚後に売る?
「離婚届を出す前に売るべきですか?」という相談もあります。
一律にどちらがよいとはいえません。
売却時期だけでなく、住宅ローン、居住状況、財産分与、税金、引っ越し時期などを含めて考える必要があります。
特にマイホームの売却では、一定の要件を満たすと譲渡所得から最高3,000万円を控除できる特例があります。
適用できるかどうかは個別の状況によって異なるため、「離婚前・離婚後のどちらが必ず得」と決めつけず確認しましょう。
まず売却査定とローン残高を並べてみる
離婚時の家について話し合う前に、現在の価格を知っておくと選択肢を整理しやすくなります。
最初に準備したい数字
① 現在の売却価格の目安
② 住宅ローン残高
③ 売却にかかる費用
④ 売却後に残る金額
この4つが分かれば、「売却して清算する」「どちらかが住み続ける」などの選択肢を比較しやすくなります。
感情と不動産の手続きは分けて整理する
離婚時の不動産売却では、夫婦間の話し合いが難しくなることもあります。
そのようなときこそ、まず「名義」「ローン残高」「売却価格」「売却費用」といった客観的な情報を整理することが大切です。
不動産会社は売却価格や売却方法について相談できますが、財産分与の法的な争いについては弁護士、税金については税理士、登記については司法書士など、それぞれの専門家への相談が必要になる場合があります。
よくある質問
Q1. 夫名義の家を妻だけで売却できますか?
所有者本人の意思確認が必要になるため、妻の判断だけで夫名義の不動産を売却することは原則できません。
まず登記名義を確認しましょう。
Q2. 夫婦共有名義の家は一人だけで売却できますか?
不動産全体を売却する場合は、共有者双方の意思確認が必要です。
持分についても登記事項証明書などで確認しておきましょう。
Q3. 住宅ローンが残っていても離婚時に家を売れますか?
売却できる場合があります。
一般的には売却代金などで住宅ローンを完済し、抵当権を抹消して引き渡すため、まずローン残高と売却価格を比較しましょう。
Q4. 離婚すれば連帯保証人から自動的に外れますか?
離婚しただけで住宅ローン契約上の債務者や連帯保証人などから自動的に外れるわけではありません。
変更を希望する場合は、借入先の金融機関へ相談しましょう。
Q5. 離婚する前に査定だけお願いできますか?
査定を依頼して現在の価格の目安を確認することはできます。
売却を決める前に価格を把握しておくと、住宅ローンや今後の住まいについて話し合いやすくなります。
Q6. 財産分与で家を相手に渡せば税金はかかりませんか?
財産分与を受ける側には通常贈与税はかかりませんが、不動産を分与した側には譲渡所得の課税が生じる場合があります。
不動産の価額や取得費などによって税額が変わるため、具体的なケースでは税理士などへ確認しましょう。
まとめ|離婚で家を売るなら「名義・ローン・価格」の確認から
この記事のポイント
① 土地・建物の名義と持分を確認する
② 住宅ローンの名義は別に確認する
③ 連帯債務・連帯保証・ペアローンも確認する
④ 住宅ローン残高を確認する
⑤ 現在の売却価格を査定する
⑥ 売却価格とローン残高・売却費用を比較する
⑦ 財産分与・税金は必要に応じて専門家へ相談する
離婚をきっかけに家をどうするか考えるときは、すぐに「売る・売らない」を決める必要はありません。
まず現在の名義、住宅ローン残高、家の売却価格を確認することで、今後の選択肢が見えやすくなります。
西宮市で離婚に伴う不動産売却についてお悩みの場合は、「まだ売るか決めていない」という段階からでも、まず現在の不動産価格を確認してみましょう。
あわせて読みたい