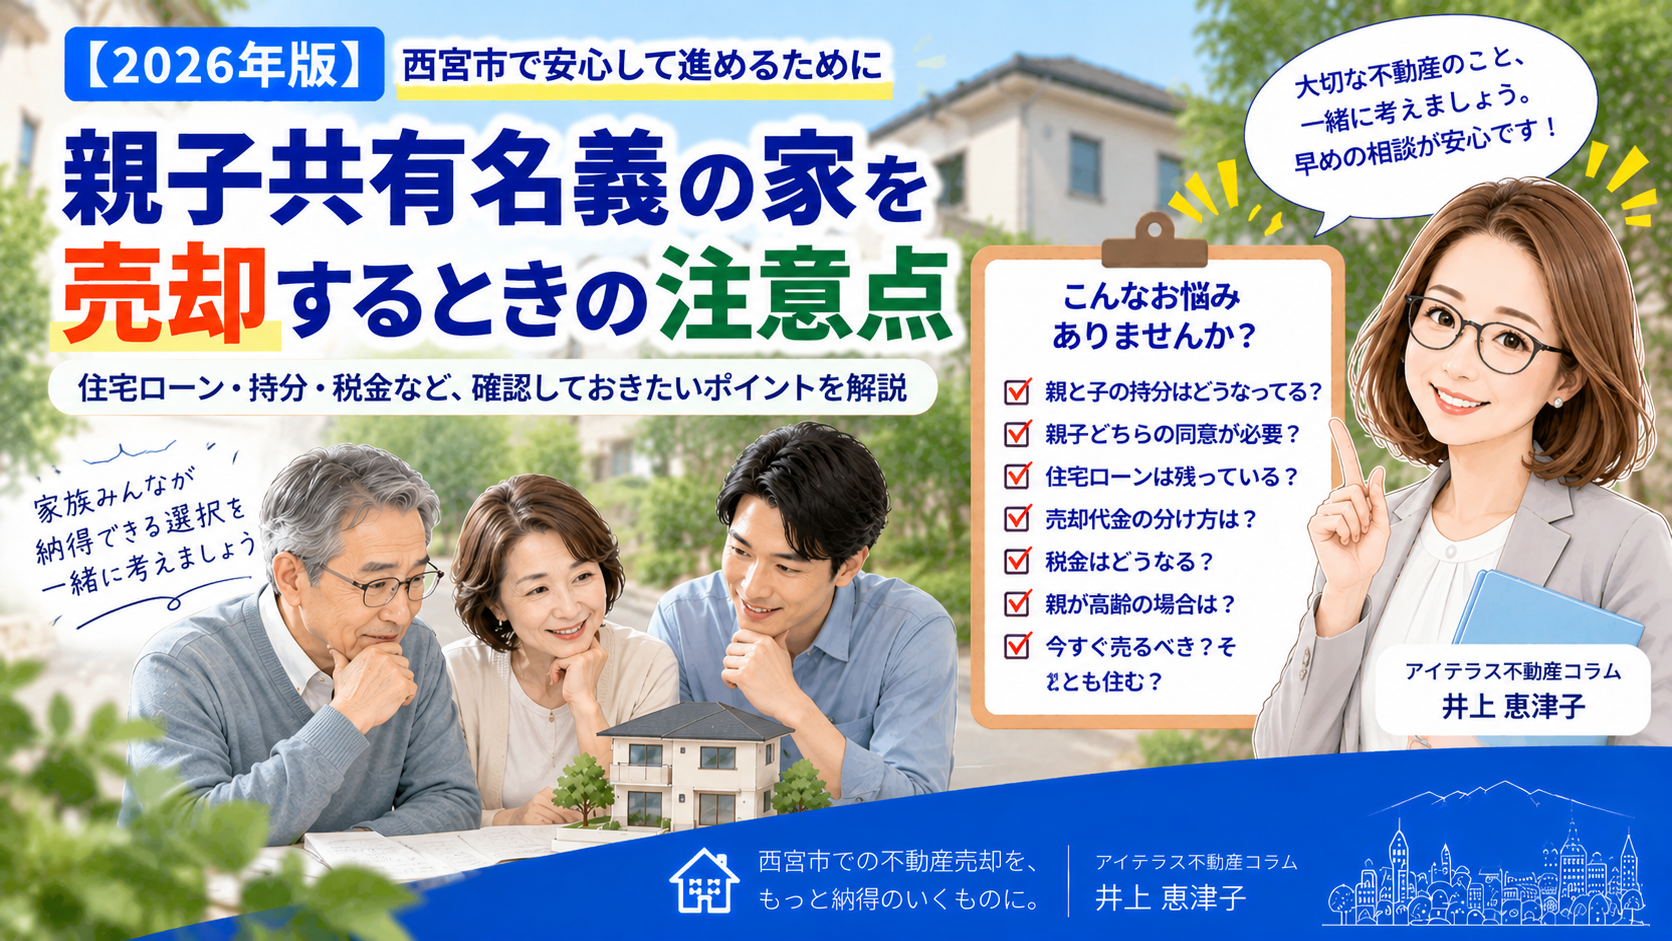
結論からいうと、親子共有名義の家を売却するときは、「親と子の持分」「親子双方の売却意思」「住宅ローン」「売却代金の分け方」「税金」を最初に確認することが大切です。
親子で共有している家全体を売却する場合は、原則として共有者全員の同意が必要です。
また、「親子だから売却代金は自由に分けても大丈夫」と考えるのも注意が必要です。
親子共有名義の不動産は、単独名義の不動産より確認することが多いため、売却を決める前に登記内容や住宅ローン、査定価格を整理しておきましょう。
親子共有名義の家を売る前に確認したいこと
① 親と子の持分は何分の何?
② 親子とも売却に同意している?
③ 住宅ローンは残っている?
④ 住宅ローンの債務者は誰?
⑤ 売却代金をどう受け取る?
⑥ 売却したときの税金は?
⑦ 親または子が現在も住んでいる?
今回は、西宮市で親子共有名義の家を売却したい方へ、売却前に確認しておきたいポイントをわかりやすく解説します。
親子共有名義とは?
親子共有名義とは、一つの土地や建物を親と子がそれぞれ持分を持って所有している状態です。
例えば、住宅購入時に親と子の双方が資金を出した場合や、親子で住宅ローンを利用した場合などに共有名義になっていることがあります。
親子共有名義の例
・親 2分の1 / 子 2分の1
・親 3分の1 / 子 3分の2
・親 4分の1 / 子 4分の3
この所有割合を「持分」といいます。
売却を考え始めたら、記憶だけで判断せず、登記事項証明書などで現在の所有者と持分を確認しましょう。
親子共有の家全体を売却するには双方の同意が必要
親子共有名義になっている不動産全体を第三者へ売却する場合は、原則として共有者全員の同意が必要です。
例えば、子が4分の3、親が4分の1を所有していても、子だけの判断で家全体を売却できるわけではありません。
ここが重要です
「持分が多い」=「一人で家全体を売却できる」ではありません。
親子共有の家全体を売却する場合は、原則として親と子の双方が売却に同意する必要があります。
自分の共有持分だけなら売却できる?
不動産全体を売却する場合と、自分が所有している共有持分だけを売却する場合は分けて考える必要があります。
自分の共有持分だけを第三者へ売却すること自体は可能です。
ただし、持分だけを購入した人は、親または子と不動産を共有することになります。
そのため、一般的な一戸建てやマンションを丸ごと売却する場合に比べて買主が限られやすく、価格についても慎重な判断が必要です。
親子で意見が合わないからといって、すぐに持分だけの売却を選ぶのではなく、まず家全体をどうするのか話し合うことをおすすめします。
土地と建物で名義・持分が違うこともある
親子共有名義の家では、土地と建物の所有者や持分が同じとは限りません。
例えば、「土地は親名義・建物は親子共有」「土地は親子共有・建物は子名義」といったケースもあります。
家を売却するときは、土地だけでなく建物についても登記内容を確認しましょう。
登記で確認したいこと
□ 土地の所有者
□ 土地の持分
□ 建物の所有者
□ 建物の持分
□ 登記上の住所・氏名
□ 抵当権の有無
不動産名義と住宅ローン名義は別に確認する
親子共有名義の家で特に注意したいのが住宅ローンです。
不動産の所有者と住宅ローンの債務者は、必ずしも同じとは限りません。
親子共有名義だからといって、必ず親子双方が同じ住宅ローンの債務者になっているわけではありません。
親子リレーローンや連帯債務などを利用しているケースもあるため、金融機関との契約内容を確認しましょう。
住宅ローンで確認したいこと
① 現在の住宅ローン残高
② 債務者は誰?
③ 連帯債務・連帯保証はある?
④ 親子リレーローンになっている?
⑤ 抵当権はどの不動産に設定されている?
⑥ 売却代金でローンを完済できる?
住宅ローンが残っていても売却できる?
住宅ローンが残っているからといって、家を売却できないわけではありません。
一般的な売却では、売却代金などで住宅ローンを完済し、金融機関の抵当権を抹消したうえで買主へ引き渡します。
そのため、売却を検討するときは「現在の住宅ローン残高」と「家がいくらで売れそうか」を比較することが重要です。
まず比較したい数字
売却価格の目安
- 住宅ローン残高
- 仲介手数料などの売却費用
= 売却後に残る金額の目安
親子だから売却代金を自由に分けても大丈夫?
親子共有名義の家を売却するときに、もう一つ注意したいのが売却代金の分け方です。
例えば、親2分の1・子2分の1の共有不動産を売却したにもかかわらず、売却代金の大部分を子だけが受け取るといったケースです。
持分と異なる金銭の移動を行った場合、その理由や状況によっては贈与税など税務上の問題が生じる可能性があります。
「親子間だから問題ない」と自己判断せず、持分と異なる分け方を考えている場合は、事前に税理士などへ確認しましょう。
売却したときの税金は親と子それぞれ確認する
不動産を売却して利益が出た場合には、譲渡所得に対して所得税・住民税などがかかることがあります。
共有不動産の場合は、親と子それぞれについて譲渡所得を計算します。
そのため、「親子で一つの家を売ったから税金もまとめて一つ」と考えないようにしましょう。
3,000万円特別控除も親子それぞれ確認する
マイホームを売却した場合、一定の要件を満たすと譲渡所得から最高3,000万円を控除できる特例があります。
共有のマイホームの場合も、特例を利用できるかどうかは共有者ごとに確認する必要があります。
つまり、「親が特例を使えるから子も必ず使える」というわけではありません。
親と子それぞれの居住状況や、土地・建物の所有関係などによっても扱いが異なるため、売却前に確認しておきましょう。
親だけ・子だけが住んでいる場合にも注意
親子共有名義でも、実際には親だけが住んでいるケースや、子だけが住んでいるケースがあります。
この場合、マイホーム売却に関する税制上の特例を親子双方が同じように利用できるとは限りません。
特に土地と建物の所有者が異なるケースでは、税制上の特例について別の要件が関係することがあります。
売却後に確認するのではなく、売却を決める段階で税務上の扱いについても確認しておくと安心です。
親が高齢の場合は「本人の意思確認」も重要
親子共有名義の家では、親が高齢になってから売却を検討するケースも少なくありません。
年齢が高いという理由だけで不動産を売却できなくなるわけではありませんが、所有者本人に売却の意思があることを確認できることが重要です。
「子どもが代わりに手続きをするから大丈夫」とは限りません。
親本人による意思確認が難しい場合には、通常の売却とは異なる法的手続きが必要になることがあります。
将来的に家を売却する可能性があるなら、親が元気なうちから「この家を今後どうするのか」を家族で話し合っておくことも大切です。
親が施設へ入居するときに売却する場合
親の施設入居や住み替えをきっかけに、親子共有名義の自宅を売却したいというケースもあります。
この場合は売却価格だけでなく、親の今後の住居費や生活費、住宅ローン残高なども含めて検討しましょう。
「今売却する」「しばらく所有する」「子が住み続ける」など複数の選択肢を比較してから決めることが大切です。
親子で意見が合わない場合はどうする?
親は「住み続けたい」、子は「管理が大変なので売りたい」というように、親子で意見が分かれることもあります。
そのような場合は、感情だけで話し合うのではなく、まず現在の査定価格や維持費、住宅ローン残高などを整理してみましょう。
親子で比較したいこと
・今売却した場合の価格
・売却後に残る金額
・今後の固定資産税や管理費
・修繕にかかる費用
・誰が住み続けるのか
・将来売却する場合の負担
具体的な数字が分かることで、親子で今後の方向性を話し合いやすくなる場合があります。
親子共有名義の家を売却する流れ
基本的な流れ
① 土地・建物の登記を確認
↓
② 親子それぞれの持分を確認
↓
③ 親子双方の売却意思を確認
↓
④ 住宅ローン残高・抵当権を確認
↓
⑤ 不動産会社へ査定を依頼
↓
⑥ 売却価格・売却条件を決める
↓
⑦ 売買契約
↓
⑧ 決済・所有権移転・引渡し
↓
⑨ 親と子それぞれ税金を確認
まだ売るか決まっていなくても査定できる?
売却するか決まっていない段階でも、現在の査定価格を確認することはできます。
親子共有名義の場合は、「売る・売らない」を先に決めるよりも、まず現在の価格を知ることで選択肢を整理しやすくなります。
最初に確認したい4つの数字
① 現在の査定価格
② 住宅ローン残高
③ 売却に必要な費用
④ 売却後に残る金額の目安
この4つを確認してから、「売却する」「親が住み続ける」「子が住み続ける」などの選択肢を親子で検討するとよいでしょう。
よくある質問
Q1. 親子共有名義の家は子だけで売却できますか?
親子共有名義になっている家全体を売却する場合は、原則として親子双方の同意が必要です。
子の持分が親より多くても、子だけの判断で家全体を売却できるわけではありません。
Q2. 自分の持分だけなら売却できますか?
自分が所有している共有持分だけを売却すること自体は可能です。
ただし、一般的な家全体の売却とは買主や価格などの条件が大きく異なるため、慎重に検討しましょう。
Q3. 住宅ローンが残っている親子共有の家も売れますか?
売却できる場合があります。
一般的には売却代金などで住宅ローンを完済して抵当権を抹消する必要があるため、まずローン残高と査定価格を確認しましょう。
Q4. 売却代金をすべて子が受け取っても大丈夫ですか?
持分と異なる金額を一方だけが受け取る場合には、贈与税など税務上の問題が生じる可能性があります。
親子間だから大丈夫と自己判断せず、税理士などへ確認しましょう。
Q5. 高齢の親との共有名義でも売却できますか?
親が高齢というだけで売却できなくなるわけではありません。
ただし、所有者本人の売却意思を確認できることが重要です。意思確認が難しい場合は、司法書士や弁護士など専門家への相談が必要になることがあります。
Q6. 親子それぞれ3,000万円特別控除を使えますか?
共有のマイホームでは、3,000万円特別控除を利用できるかどうかは共有者ごとに確認します。
親と子それぞれの居住状況や土地・建物の所有関係などによって異なるため、個別に適用要件を確認しましょう。
まとめ|親子共有名義は「持分・ローン・税金」を確認してから売却へ
この記事のポイント
① 家全体の売却は原則として親子双方の同意が必要
② 土地と建物それぞれの名義・持分を確認する
③ 不動産名義と住宅ローン名義は別に確認する
④ 売却代金の分け方にも注意する
⑤ 売却時の税金は親と子それぞれ確認する
⑥ 3,000万円特別控除も共有者ごとに確認する
⑦ 親が高齢の場合は本人の意思確認も重要
親子共有名義の家は、単独名義の家より確認する項目が多くなります。
売却直前になって親子間で意見が合わなくならないよう、まず登記内容、住宅ローン残高、査定価格を確認し、今後の方向性を話し合っておきましょう。
西宮市で親子共有名義の不動産についてお悩みの場合は、「まだ売却するか決めていない」という段階でも、現在の査定価格を確認するところから始めることができます。
あわせて読みたい