「相続税を払わないといけないけれど、現金が足りない」
「相続した実家を売って、そのお金で相続税を払うことはできる?」
「相続税の納期限までに不動産が売れなかったらどうなる?」
相続財産の多くが土地や建物で、預貯金がそれほど多くない場合、相続税を納めるために相続不動産を売却することがあります。
もちろん、相続した不動産を売却し、その売却代金を相続税の納税資金に充てることは可能です。
ただし注意したいのが「相続税の期限」と「不動産売却にかかる時間」です。
相続税の申告と納税には期限があります。不動産は売り出したらすぐ現金になるとは限らないため、相続税がかかりそうだと分かった段階から早めに準備することが重要です。
相続税を不動産の売却代金から支払う予定なら、「相続税がいくらになるか」と「不動産がいくらで、いつ頃売れそうか」を並行して確認することが大切です。
相続税の申告・納税期限は原則10か月
相続税の申告と納税は、原則として被相続人が亡くなったことを知った日の翌日から10か月以内に行います。
例えば、1月10日に亡くなったことをその日に知った場合、原則としてその年の11月10日が申告・納税期限となります。
「不動産がまだ売れていないから」という理由だけで、相続税の納期限が自動的に延びるわけではありません。
相続税の納税資金を不動産売却で準備する場合、10か月以内に売却活動を始めればよいのではなく、原則として納期限までに売却代金を受け取れるよう逆算する必要があります。
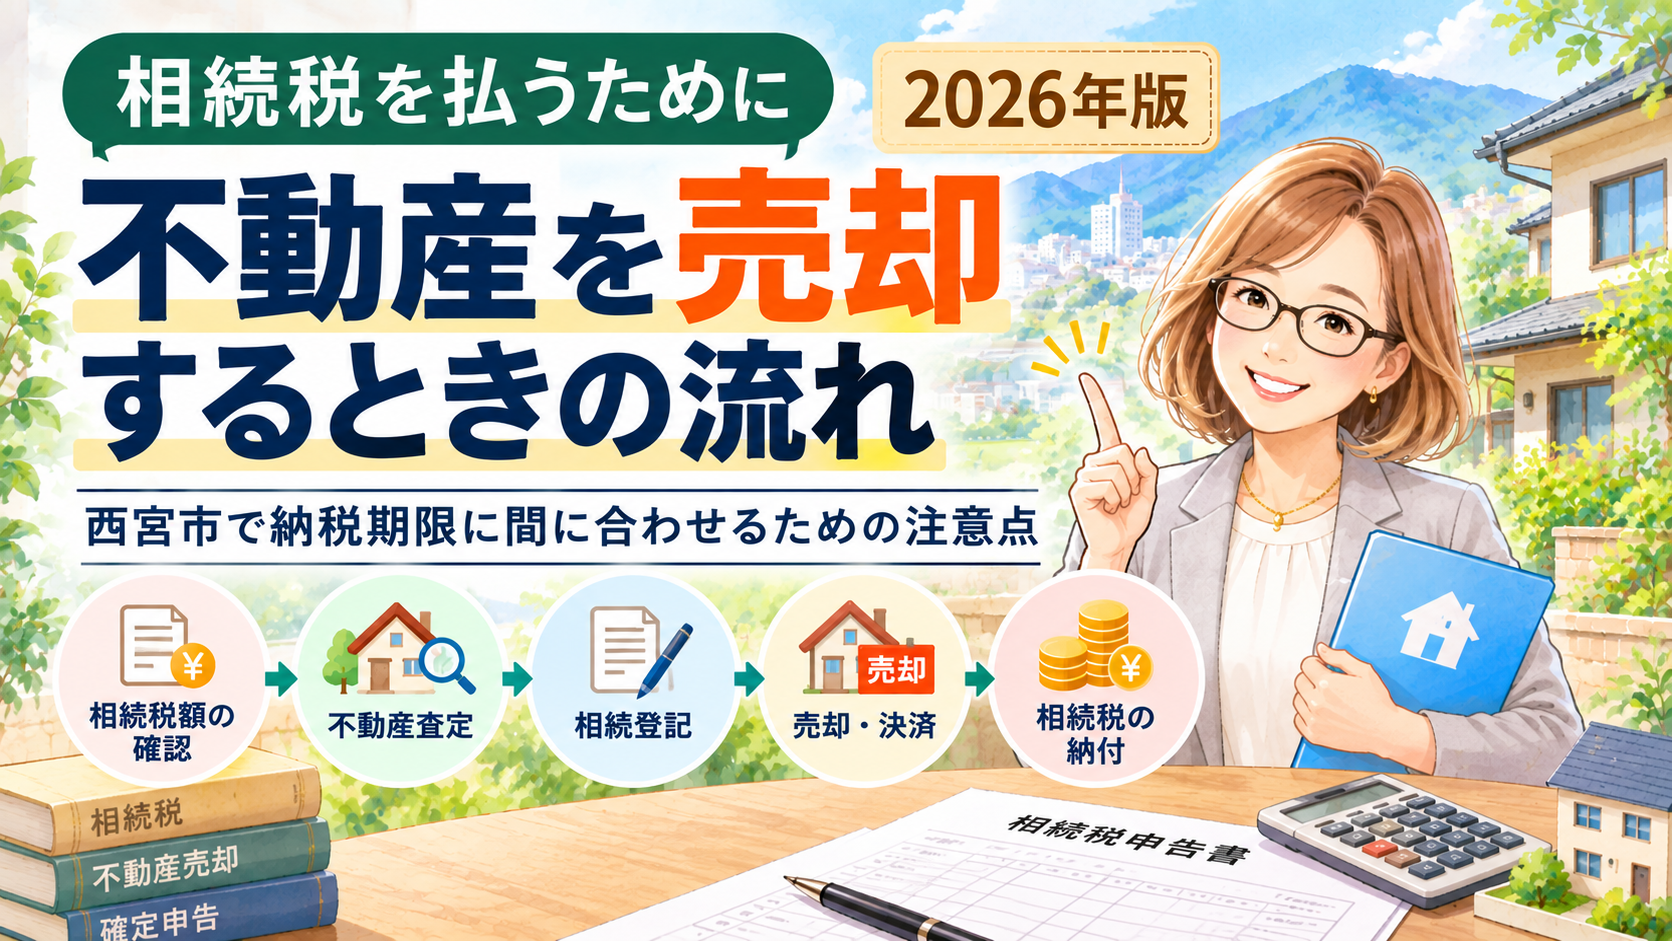
相続税を払うために不動産を売却するときの流れ
大まかな流れを見てみましょう。
↓
② 相続税がかかるか・納税額はいくらか確認する
↓
③ 誰がどの不動産を相続するか話し合う
↓
④ 不動産の査定をする
↓
⑤ 相続登記を進める
↓
⑥ 売却方法・売出価格を決める
↓
⑦ 売買契約を締結する
↓
⑧ 決済・引渡しを行い売却代金を受け取る
↓
⑨ 相続税を納付する
↓
⑩ 翌年、必要に応じて不動産売却の確定申告をする
① まず相続財産全体を確認する
最初に行いたいのが、相続財産全体の把握です。
- 土地・建物・マンション
- 預貯金
- 株式・投資信託
- 生命保険金
- その他の財産
- 借入金などの債務
などを整理し、相続税が発生する可能性があるか確認します。
「不動産がある=必ず相続税がかかる」というわけではありません。まずは相続税の申告が必要になるのかを確認しましょう。
② 相続税額と不足する現金を確認する
次に、税理士等へ相談しながら相続税額の見込みを確認します。
ここで重要なのは、相続税額だけではありません。
- 現在の預貯金でいくら支払えるか
- 相続した預貯金からいくら充当できるか
- 不足額はいくらか
- 不動産をいくらで売る必要があるか
まで確認しておきます。
例えば相続税として1,500万円必要でも、相続した預貯金などから1,000万円を準備できるのであれば、不動産売却によって準備する必要がある金額は500万円程度という考え方になります。
③ 誰が不動産を相続するか決める
相続人が複数いる場合は、誰がどの財産を相続するかについて遺産分割協議を行うことがあります。
不動産を売却して現金にしてから相続人で分ける「換価分割」という方法が選ばれることもあります。
ただし、誰の名義で相続登記を行うのか、誰が売主になるのか、売却代金をどのように分けるのかは、税務上の扱いにも関係することがあります。
相続人が複数いる場合は、不動産会社だけで判断せず、必要に応じて司法書士・税理士等と連携して進めることが大切です。
④ 相続手続きと同時に不動産査定を進める
「相続登記が全部終わってから不動産会社に相談しよう」と考える必要はありません。
納税期限がある場合は、相続手続きを進めながら不動産査定も並行して進めることが重要です。
査定をすることで、
- いくらくらいで売れそうか
- 売却にどれくらい時間がかかりそうか
- そのまま売れるか
- 測量や解体が必要か
- 売却までにどんな問題を解決する必要があるか
などを早い段階で確認できます。
⑤ 相続登記を進める
相続した不動産を売却するには、通常、被相続人名義のまま買主へ直接所有権を移すのではなく、相続による所有権移転登記を行ったうえで売却手続きを進めます。
そのため、納税期限が迫ってから相続登記を始めると、売却スケジュールが厳しくなることがあります。
戸籍の収集や遺産分割協議などに時間がかかることもあるため、早めに司法書士等へ相談しておくと安心です。
⑥ 「高く売る」だけでなく「いつ現金化できるか」を考える
通常の不動産売却では、「できるだけ高く売りたい」という希望が中心になります。
しかし、相続税の納税資金を作るための売却では、もう一つ重要な条件があります。
それが「いつまでに売却代金を受け取る必要があるか」です。
高い価格で長期間売り続けた結果、納税期限に間に合わなくなってしまっては困ります。
相続税の納税目的で売却する場合は、「価格」と「売却期間」のバランスを考えた販売計画が重要です。
仲介と不動産買取のどちらを選ぶ?
売却方法には、大きく分けて「仲介」と「不動産会社による買取」があります。
仲介
不動産会社が買主を探して売却する方法です。市場で広く買主を探せる一方、いつ売れるかを確約することはできません。
不動産買取
不動産会社などが直接購入する方法です。仲介による売却とは価格の考え方が異なりますが、条件が合えば売却時期を決めやすいという特徴があります。
納税期限まで時間がある場合は仲介で販売し、期限が近づいた場合に買取も含めて検討するなど、状況に応じて販売計画を考える方法もあります。
売買契約だけでは納税資金は入りません
ここも注意したいポイントです。
不動産の売買契約を締結すると、通常は買主から手付金を受け取りますが、売買代金の大部分を受け取るのは決済・引渡しのときです。
そのため、「納税期限までに売買契約を結べば大丈夫」と考えるのではなく、決済日まで含めてスケジュールを組むことが大切です。
不動産を売却すると別の税金が発生することも
相続税を払うために不動産を売却した場合でも、売却によって利益(譲渡所得)が生じれば、別途、所得税・住民税等がかかる可能性があります。
つまり、
- 相続したことに対する「相続税」
- 不動産を売って利益が出たことに対する「譲渡所得にかかる税金」
は別に考える必要があります。
売却代金をすべて相続税の支払いに使ってしまうのではなく、売却後の税金についても事前に確認しておきましょう。
相続税を払った人は「取得費加算の特例」を確認
相続税を支払った人が、相続によって取得した不動産を一定期間内に売却した場合、支払った相続税のうち一定額を、売却した不動産の取得費に加算できる特例があります。
これを一般に「相続財産を譲渡した場合の取得費加算の特例」といいます。
取得費が増えることで譲渡所得が小さくなり、結果として売却時の税負担を軽減できる可能性があります。
主な要件として、相続や遺贈によって財産を取得していること、その人に相続税が課税されていること、一定の期間内に売却していることなどがあります。
取得費加算の特例には期限や適用条件があります。また、他の譲渡所得の特例との関係にも注意が必要です。売却前に税理士・税務署等へ確認してください。
親が買ったときの売買契約書を探しておく
相続不動産の売却では、亡くなった方がその不動産を購入したときの取得費を原則として引き継いで譲渡所得を計算します。
そのため、実家の片付けをするときは、昔の売買契約書や購入代金が分かる資料を簡単に捨てないようにしましょう。
取得費が分からない場合などには、売却金額の5%相当額を概算取得費として計算する方法がありますが、実際の取得費がそれより高ければ税額に大きな差が出ることがあります。
納税期限までに売れそうにない場合は?
「売却活動をしているけれど、相続税の納期限までに間に合わない」というケースも考えられます。
相続税は金銭で期限までに一括納付することが原則ですが、一定の要件を満たす場合には延納という制度があります。
さらに、延納によっても金銭で納付することが困難な一定の場合には、相続財産による物納が認められる制度もあります。
ただし、どちらも「不動産が売れなかったら自動的に利用できる」という制度ではありません。申請期限や要件、担保、利子税などの条件があります。
納税資金が不足する可能性が分かった時点で、税理士や税務署へ早めに相談することが大切です。
相続開始からのスケジュールを逆算しよう
相続税の納税資金として不動産を売却する場合は、次のように逆算して考えてみましょう。
↓
相続財産・相続人を確認
↓
相続税額の概算を確認
↓
早い段階で不動産査定
↓
遺産分割・相続登記を進める
↓
売却活動開始
↓
売買契約
↓
決済・売却代金受領
↓
原則10か月以内に相続税を申告・納付
物件によっては、境界確認、測量、残置物の整理、建物の解体などに時間が必要になる場合もあります。
そのため、相続税を払うために売却する可能性があるなら、「相続登記が終わってから査定」ではなく、相続手続きと査定を並行して進めることをおすすめします。
よくある質問
Q1. 相続した不動産を売って相続税を払ってもいいですか?
はい。相続した不動産を売却し、その売却代金を相続税の納税資金に充てることは可能です。ただし、納税期限までに資金を準備できるよう早めに売却計画を立てる必要があります。
Q2. 相続税はいつまでに払う必要がありますか?
原則として、被相続人が亡くなったことを知った日の翌日から10か月以内です。申告だけでなく納税も原則としてこの期限までに行います。
Q3. 不動産が売れるまで相続税の支払いを待ってもらえますか?
不動産が売れていないという理由だけで納期限が自動的に延びるわけではありません。一定の要件を満たす場合には延納等の制度がありますので、早めに税務署・税理士等へ相談してください。
Q4. 相続登記が終わる前でも査定できますか?
査定や売却相談を先に進めることは可能です。納税期限がある場合は、相続手続きと不動産査定を並行して進めるとスケジュールを立てやすくなります。
Q5. 相続税を払ってから不動産を売ると税金が安くなる制度がありますか?
一定の要件を満たせば、支払った相続税の一部を売却した資産の取得費に加算できる「取得費加算の特例」を利用できる可能性があります。
Q6. 相続した不動産を売れば必ず譲渡所得税がかかりますか?
必ずではありません。売却代金そのものに課税されるのではなく、取得費や譲渡費用などを差し引いて計算した譲渡所得が基本になります。
Q7. 納税期限が近い場合はどうしたらいいですか?
まず税理士等へ相続税額と納税資金の不足額を確認し、不動産会社へ「相続税の納税期限がある」ことを伝えてください。通常の売却だけでなく、売却時期を重視した販売方法も含めて検討する必要があります。
関連記事
- 【2026年版】相続した不動産を売却したとき確定申告は必要?|西宮市で相続不動産を売った後の税金を解説
- 【2026年版】相続した空き家の3,000万円特別控除とは?|西宮市で利用する前に確認したい条件と注意点
- 【2026年版】西宮市で相続した不動産はいつ売る?売却時期の考え方と注意したい期限
西宮市で相続税のために不動産売却をお考えの方へ
相続税を払うために不動産を売却する場合は、通常の売却以上に「時間」が重要です。
相続税額が確定してから慌てて売却を始めるのではなく、相続税が発生する可能性が分かった段階で、不動産の査定と売却スケジュールを確認しておくことをおすすめします。
アイテラス不動産では、西宮市の相続不動産について、相続登記前の段階から売却相談・査定を承っています。
「いくらくらいで売れそうか」「納税期限までに売却できそうか」「仲介と買取のどちらが適しているか」など、不動産の状況を確認しながら売却方法を整理します。
本記事は2026年時点の制度をもとに一般的な内容をまとめたものです。相続税額、延納・物納、取得費加算の特例、譲渡所得税等については個別の状況によって取り扱いが異なります。税務については税務署または税理士、登記については司法書士等の専門家へご確認ください。