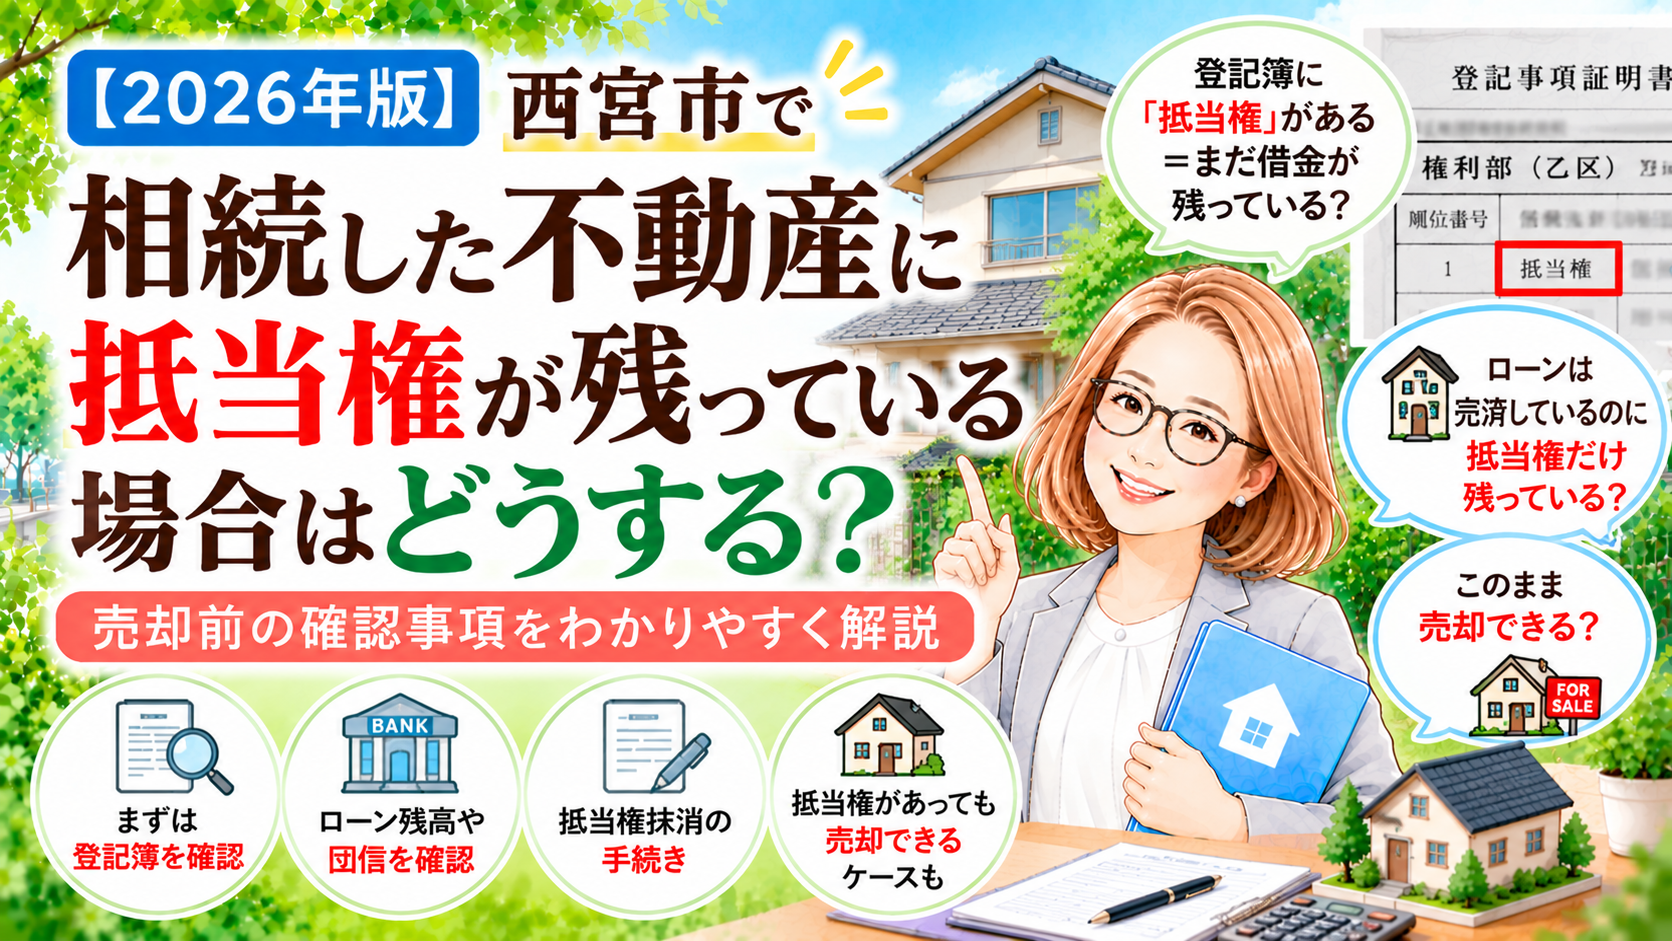
親から実家や土地を相続し、登記事項証明書を確認したところ「抵当権」という記載が残っていた。
このような場合、「まだ住宅ローンが残っているの?」「借金も相続することになる?」「このまま家を売却できる?」と不安になる方もいるでしょう。
まず知っておきたいのは、登記簿に抵当権が残っているからといって、必ず現在も借金が残っているとは限らないということです。
住宅ローンをすでに完済していても、抵当権抹消登記をしていなければ、登記簿上に抵当権が残っていることがあります。
一方、本当に住宅ローンなどの債務が残っているケースでは、団体信用生命保険(団信)の加入状況やローン残高などを確認する必要があります。
この記事では、西宮市で相続した実家・土地に抵当権が残っている場合について、最初に確認すること、抵当権を抹消する方法、住宅ローンが残っている場合の売却などを分かりやすく解説します。
登記簿に抵当権が残っていても、すぐに「借金が残っている」と判断しないことが大切です。
まずは①抵当権者は誰か ②ローン残高があるか ③完済済みか ④団信が利用できるかを確認しましょう。
そもそも抵当権とは?
抵当権とは、住宅ローンなどを借りる際に、金融機関などが土地や建物を担保として設定する権利です。
住宅を購入するときに金融機関から融資を受け、不動産に抵当権が設定されているケースは珍しくありません。
抵当権が設定されているかどうかは、登記事項証明書の「権利部(乙区)」などで確認できます。
相続した家に抵当権が残っていたら最初に確認すること
登記簿に抵当権を見つけた場合、いきなり売却や抹消の手続きを進めるのではなく、まず現在の状況を確認します。
- 抵当権者はどの金融機関・会社・個人か
- 債務者は誰になっているか
- 住宅ローンなどの残高はいくらか
- すでに完済していないか
- 団体信用生命保険に加入していたか
- 他にも抵当権や根抵当権が設定されていないか
- 相続登記が必要か
まず登記事項証明書と、亡くなった方が保管していた住宅ローン関係の書類、金融機関からの郵便物、通帳などを確認してみましょう。
ケース① 住宅ローンは完済しているのに抵当権だけ残っている
意外とあるのが、住宅ローンそのものはすでに完済しているものの、抵当権抹消登記をしていなかったケースです。
住宅ローンを完済したからといって、登記簿の抵当権が自動的に消えるわけではありません。
金融機関から受け取った書類などを使って、法務局へ抵当権抹消登記を申請する必要があります。
住宅ローンを完済していても、抵当権抹消登記をしていなければ登記簿上には抵当権が残ります。
昔の抵当権が残っている場合は?
相続した実家では、何十年も前に設定された抵当権がそのまま残っていることもあります。
「昔のローンだから、もう消しても大丈夫だろう」と自己判断するのではなく、まず抵当権者や債務の状況を確認しましょう。
金融機関の合併・名称変更、抵当権者の所在が分からない、抹消書類が見つからないなどの場合は手続きが複雑になることがあります。
このようなケースでは、司法書士へ相談するとよいでしょう。
ケース② 住宅ローンがまだ残っている
亡くなった方の住宅ローンが実際に残っている場合には、まず金融機関へ連絡し、現在のローン残高を確認します。
同時に確認したいのが、団体信用生命保険(団信)です。
亡くなった方が団信に加入しており、死亡が保障対象となる場合には、保険金によって住宅ローン残高が返済されることがあります。
そのため、相続人が「ローンを引き継がないといけない」と判断する前に、必ず金融機関へ団信の加入状況を確認しましょう。
団信で住宅ローンが完済されたら抵当権はどうなる?
団信によって住宅ローンが完済された場合でも、抵当権の登記が自動的に消えるわけではありません。
金融機関から抵当権抹消に必要な書類を受け取り、抵当権抹消登記を行います。
また、不動産の所有者が亡くなっている場合には、相続登記など前提となる登記が必要になるケースがあります。
抵当権が残っている家でも売却できる?
抵当権が残っているからといって、売却の相談や査定ができないわけではありません。
住宅ローンが残っている家でも、売却代金などによって残債を返済し、抵当権を抹消したうえで買主へ引き渡す方法が一般的です。
そのため、売却を考えている場合は、まず住宅ローン残高と不動産の査定価格を確認することが重要です。
① 現在の住宅ローン残高
② 現在の不動産査定価格
この2つを確認すると、売却によってローンを完済できそうか判断する材料になります。
売却価格でローンを完済できる場合
たとえば住宅ローン残高が1,000万円で、不動産が2,500万円程度で売却できる見込みがある場合、売却代金からローンを完済し、抵当権を抹消できる可能性があります。
ただし、実際には仲介手数料や登記費用などの売却費用も発生するため、売却価格だけではなく手取り額まで確認することが大切です。
売却価格よりローン残高が多い場合
住宅ローン残高が不動産の売却価格を上回っている状態を、一般に「オーバーローン」と呼びます。
たとえばローン残高が3,000万円あるのに、不動産の売却価格が2,500万円の場合、売却代金だけではローンを完済できません。
この場合、自己資金で不足額を補えるのか、金融機関とどのような対応が可能なのかなどを確認する必要があります。
抵当権が設定されている不動産について、金融機関との調整をせずに「とりあえず売却を進める」と考えるのは避けましょう。
ローン残高・査定価格・抵当権抹消の条件を事前に確認することが重要です。
抵当権と根抵当権は同じ?
登記簿を確認すると、「抵当権」ではなく「根抵当権」と記載されている場合があります。
根抵当権は、一定の範囲に属する継続的な取引などから生じる債権を、あらかじめ定めた極度額まで担保するために利用される担保権です。
事業融資などで設定されていることもあり、単純に「借入残高がゼロだから終わり」と判断できないケースがあります。
登記簿に根抵当権が記載されている場合は、金融機関や司法書士などへ確認しましょう。
借金が多い場合は相続放棄も確認する
住宅ローンだけでなく、その他にも多額の借金があり、プラスの財産よりマイナスの財産が多い場合には、相続放棄を検討するケースもあります。
相続放棄は、原則として自分のために相続の開始があったことを知ったときから3か月以内に家庭裁判所へ申述する必要があります。
また、「住宅ローンだけ放棄して家だけ相続する」というように、特定の財産・債務だけを選んで相続放棄することはできません。
相続放棄を検討している場合には、相続財産を処分する前に弁護士などの専門家へ相談しましょう。
抵当権抹消に必要な書類は?
住宅ローン完済後の一般的な抵当権抹消登記では、金融機関などから交付される書類を使用します。
- 登記原因証明情報(解除証書・弁済証書など)
- 金融機関などからの委任状
- 登記識別情報または登記済証など
実際に必要となる書類は個別の登記状況によって異なるため、司法書士や法務局へ確認しましょう。
親が抵当権抹消の書類をなくしていたら?
相続した実家では、「ローンは昔に完済したと聞いているけれど、金融機関からもらった書類が見つからない」ということもあります。
書類が見つからないからといって、必ず抵当権を抹消できないわけではありません。
ただし、抵当権者となっている金融機関への確認や、登記状況に応じた手続きが必要になるため、司法書士へ相談すると安心です。
売却を考えているなら相続登記も確認
親名義の不動産を相続した場合、抵当権だけでなく所有権の名義についても確認する必要があります。
亡くなった親名義のまま、その親を売主として買主へ直接所有権を移転することはできません。
売却する場合には、相続関係を整理し、必要な相続登記を行ったうえで売却手続きを進めます。
抵当権抹消と相続登記のどちらを先に行うかなどは登記状況によって異なることがあるため、司法書士へ確認しましょう。
相続した不動産に抵当権があったときの確認手順
STEP2 抵当権者・債務者を確認する
STEP3 金融機関へ連絡する
STEP4 ローン残高・完済状況を確認する
STEP5 団信の加入状況を確認する
STEP6 不動産の査定価格を確認する
STEP7 相続登記・抵当権抹消・売却の進め方を整理する
誰に相談すればいい?
- ローン残高・団信 → 金融機関
- 相続登記・抵当権抹消 → 司法書士
- 相続放棄などの法律問題 → 弁護士など
- 税金 → 税理士
- 不動産の査定・売却 → 不動産会社
最初からすべてを自分で判断する必要はありません。まず現在の状況を整理し、必要な専門家へつないでもらう方法もあります。
よくある質問
Q1. 登記簿に抵当権があれば、必ず借金が残っていますか?
いいえ。住宅ローンを完済していても抵当権抹消登記をしていなければ、登記簿上に抵当権が残っていることがあります。まず金融機関などへ完済状況を確認しましょう。
Q2. 親が住宅ローンを完済していたら抵当権は自動的に消えますか?
いいえ。完済しただけでは登記簿上の抵当権は自動的に抹消されません。抵当権抹消登記が必要です。
Q3. 抵当権が残った家でも査定できますか?
はい。抵当権や住宅ローンが残っていても、不動産の査定はできます。売却を検討する場合は、ローン残高と査定価格を比較することが重要です。
Q4. 抵当権が残ったまま家を売却できますか?
売却の相談や契約を進められるケースはありますが、通常は買主へ引き渡すまでに残債を返済し、抵当権を抹消できるよう手続きを進めます。事前に金融機関・司法書士・不動産会社と調整しましょう。
Q5. 団信に入っていたら住宅ローンは必ずゼロになりますか?
必ずとは限りません。加入している団信の契約内容や死亡原因などが保障条件に該当するか確認する必要があります。金融機関へ問い合わせましょう。
Q6. 抵当権抹消の書類が見つかりません。
書類が見つからない場合でも手続きを進められる可能性があります。抵当権者となっている金融機関や司法書士へ相談しましょう。
Q7. 相続登記がまだでも不動産会社へ相談できますか?
はい。相続登記や抵当権抹消が終わっていない段階でも、査定や売却について相談できます。早めに状況を整理しておくと、その後の手続きも進めやすくなります。
関連記事
- 【2026年版】西宮市で相続した家に住宅ローンが残っていたらどうする?団信・売却・相続放棄を解説
- 【2026年版】西宮市で相続した実家の名義変更はいつまでに必要?売却前の確認事項
- 【2026年版】西宮市で相続不動産の相談はいつから始めるべき?売却を決める前でも大丈夫
まとめ|抵当権が残っていたら、まず「借金が残っているか」を確認しよう
相続した不動産の登記簿に抵当権が残っていても、必ず住宅ローンなどの借金が残っているとは限りません。
まず抵当権者・債務者を確認し、金融機関へローン残高や完済状況、団信の加入状況などを確認しましょう。
すでに完済している場合には抵当権抹消登記を検討し、ローンが残っている場合には不動産の査定価格と残高を比較します。
抵当権が残っているからといって売却を諦める必要はありません。まず現在の状況を一つずつ確認することが大切です。
西宮市で相続した実家・土地について、「登記簿を見たら抵当権が残っていた」「住宅ローンが残っているか分からない」「この状態で売却できるのか知りたい」といった段階からご相談いただけます。
現在の登記状況や不動産の査定価格を確認し、必要に応じて司法書士などの専門家と連携しながら、売却までに必要な手続きを整理していきましょう。
まだ売却を決めていなくても大丈夫です。お気軽にご相談ください。
※本記事は2026年9月時点の一般的な情報をもとに作成しています。抵当権、住宅ローン、団体信用生命保険、相続登記、相続放棄等の取り扱いは個別の契約・登記・相続状況によって異なります。具体的な手続きについては、金融機関・司法書士・弁護士・税理士などの専門家へご確認ください。